Domain altstadt-ferienwohnung.de kaufen?
Wir ziehen mit dem Projekt
altstadt-ferienwohnung.de um.
Sind Sie am Kauf der Domain
altstadt-ferienwohnung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain altstadt-ferienwohnung.de kaufen?
Wo werden Abschreibungen bilanziert?
Abschreibungen werden in der Bilanz eines Unternehmens unter den immateriellen Vermögenswerten oder den Sachanlagen ausgewiesen. Sie stellen den Wertverlust von Vermögensgegenständen dar, der aufgrund von Nutzung, Alterung oder technischem Fortschritt entsteht. Durch Abschreibungen wird der Buchwert eines Vermögensgegenstandes über die Nutzungsdauer hinweg verringert. Dies dient dazu, den tatsächlichen Wertverlust des Vermögensgegenstandes im Zeitverlauf korrekt abzubilden und die Bilanz des Unternehmens realistisch darzustellen. Abschreibungen sind somit ein wichtiger Bestandteil der Bilanzierung, um die Vermögens- und Ertragslage eines Unternehmens transparent und nachvollziehbar zu gestalten. **
Wie wird Mietkauf bilanziert?
Mietkauf wird in der Bilanz als Finanzierungsgeschäft behandelt. Dabei wird das zu erwerbende Vermögensobjekt als Anlagevermögen aktiviert und die entsprechende Verbindlichkeit als langfristiger Finanzierungsschulden ausgewiesen. Die Ratenzahlungen werden als Tilgung der Verbindlichkeit und Zinsaufwand verbucht. Der Mietkaufvertrag muss klar definierte Konditionen und Bedingungen enthalten, um als Finanzierungsgeschäft und nicht als reiner Mietvertrag behandelt zu werden. Die Bilanzierung erfolgt nach den Vorschriften des Handelsgesetzbuches (HGB) oder internationalen Rechnungslegungsstandards (IFRS), je nachdem, welche Regelungen für das Unternehmen gelten. **

Ähnliche Suchbegriffe für Bilanziert
Top-Angebote
Produkte zum Begriff Bilanziert:
-
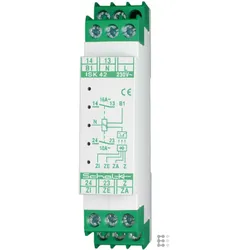
Schalk Zentral-Impulsschalter, RelaisDer Schalk Zentral-Impulsschalter ISK 42 ist eine innovative Lösung für die zentrale Steuerung von Elektroinstallationen. Er ermöglicht eine wirtschaftliche Ein- und Ausschaltung in Systemen mit mehreren Unterverteilungen und Fehlerstrom-Schutzschaltern. Mit einer breiten Steuerspannung von 8 bis 230 V AC oder DC bietet der Schalter Flexibilität und Anpassungsfähigkeit an verschiedene Anwendungen. Der ISK 42 ist mit einem zusätzlichen potentialfreien Relaiskontakt ausgestattet, der eine maximale Schaltleistung von 10 A ermöglicht. Die galvanische Trennung der Steuereingänge sorgt für eine sichere und zuverlässige Funktion. Mit einer kompakten Bauweise von 18 x 55 mm ist der Schalter für die Montage auf einer DIN-Schiene geeignet und lässt sich einfach in bestehende Systeme integrieren. - Galvanisch getrennte Steuereingänge für Sicherheit - Breite Steuerspannung von 8-230 V AC/DC - Zusätzlicher potentialfreier Relaiskontakt - Kompakte Bauweise für DIN-Schienenmontage.47,91 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kaiser Zentral-Übergangskasten 9914.10Montageart=BetonbauForm=rechteckigBauform=Verbindungsdose/-kastenAusführung=sonstigeMit drehbarem Ring=neinKoppelbar=jaBestückung=ohneLänge=326 mmBreite=104 mmTiefe=118 mmMit Schrauben=neinGehäusedurchführung durch Ausbrechöffnung=jaGehäusedurchführung durch Dichtmembran=neinGehäusedurchführung durch Rohrstutzen=neinGehäusedurchführung durch Stufenmembran=neinFür Rohrdurchmesser=sonstigeRohrarretierung=jaRohrverriegelung optional=neinEinführung von hinten=jaAnzahl der Einführungen=36Werkstoff=KunststoffHalogenfrei=neinOberflächenschutz=unbehandeltFarbe=grauSchutzart (IP)=IP20Ausführung Deckel=MontagedeckelTransparenter Deckel=neinDeckelbefestigung=aufrastendPlombierbar=neinFunktionserhalt=ohneMit Abschirmung=neinLuftdicht=neinKlemme lagefixiert=neinLeuchtenhakenbefestigung=neinStutzen=sonstigeSpezielle Anwendung=ohneMit Trennwand=nein...25,83 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
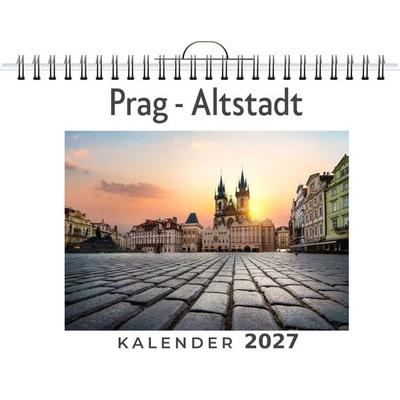
Prag - AltstadtEntdecken Sie Die Magie Der Prager Altstadt Mit Unserem Exklusiven Wandkalender! Lassen Sie Sich Monat Für Monat Von 12 Atemberaubenden Motiven Verzaubern, Die Die Historische Schönheit Und Den Einzigartigen Charme Dieser Faszinierenden Stadt...19,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Papermoon "Altstadt"Vliestapete, Altstadt, Poster, Dekoration, Landschaft, Stadt, Stilleben, verschiedene Größen von 2m- 10m Breite, wählen Sie Ihre Größe, Optik/Stil: Farbbezeichnung: bunt, Material: Materialeigenschaften: atmungsaktiv, dimensionsstabil,...34,20 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter

-
Wer bilanziert bei Leasing?
Wer bilanziert bei Leasing? Bei Leasinggeschäften wird zwischen dem Leasinggeber und dem Leasingnehmer unterschieden. Der Leasinggeber bilanziert das Leasingobjekt in seiner Bilanz, da er weiterhin rechtlicher Eigentümer des Objekts ist. Der Leasingnehmer hingegen bilanziert die Leasingraten als laufende Kosten in seiner Bilanz. Die genaue Bilanzierung hängt jedoch von der Art des Leasingvertrags ab, ob es sich um ein Finanzierungsleasing oder ein Operating-Leasing handelt. In beiden Fällen müssen die Bilanzierungsvorschriften eingehalten werden, um eine korrekte Darstellung in der Bilanz sicherzustellen. **
-
Wie wird Leasing bilanziert?
Leasing wird je nach Art des Leasingvertrags entweder als Finanzierungsleasing oder als Operating-Leasing bilanziert. Beim Finanzierungsleasing wird der Leasinggegenstand in der Bilanz des Leasingnehmers aktiviert und als finanzielle Verbindlichkeit erfasst. Beim Operating-Leasing hingegen wird der Leasinggegenstand nicht in der Bilanz des Leasingnehmers ausgewiesen, sondern die Leasingraten werden als laufende Aufwendungen verbucht. Die Bilanzierung von Leasingverhältnissen erfolgt nach den Vorschriften des International Financial Reporting Standards (IFRS) oder des Handelsgesetzbuches (HGB), je nachdem, welche Rechnungslegungsvorschriften anzuwenden sind. Es ist wichtig, die Art des Leasingvertrags genau zu prüfen, um die korrekte bilanzielle Behandlung sicherzustellen. **
-
Wer bilanziert bei Mietkauf?
Bei einem Mietkauf bilanziert der Käufer, da er das wirtschaftliche Eigentum an dem gekauften Gut erwirbt. Dies bedeutet, dass der Käufer das Gut in seiner Bilanz aktiviert und die entsprechenden Verbindlichkeiten aus dem Mietkaufvertrag passiviert. Der Verkäufer bilanziert hingegen den Verkaufserlös sowie die entstandene Verbindlichkeit aus dem Mietkaufvertrag. Es ist wichtig, dass beide Parteien ihre Bilanzen entsprechend den geltenden Rechnungslegungsvorschriften korrekt ausweisen, um eine transparente und korrekte Darstellung der finanziellen Situation zu gewährleisten. Wer letztendlich die Bilanzierung vornimmt, hängt von den individuellen Vereinbarungen zwischen den Vertragsparteien und den jeweiligen Bilanzierungsrichtlinien ab. **
-
Wie werden Beteiligungen bilanziert?
Wie werden Beteiligungen bilanziert? Beteiligungen werden in der Bilanz nach dem Equity-Methode oder dem Fair-Value-Prinzip bilanziert. Beim Equity-Methode werden Beteiligungen mit dem Eigenkapital des Tochterunternehmens in der Bilanz des Mutterunternehmens ausgewiesen. Beim Fair-Value-Prinzip werden Beteiligungen zum aktuellen Marktwert bewertet und entsprechend in der Bilanz angesetzt. Die Wahl der Bilanzierungsmethode hängt von der Höhe der Beteiligung und dem Einfluss des Mutterunternehmens auf das Tochterunternehmen ab. In der Gewinn- und Verlustrechnung werden Gewinne oder Verluste aus Beteiligungen entsprechend dem gewählten Bilanzierungsansatz erfasst. **

Wann muss nach IFRS bilanziert werden?
Nach IFRS müssen Unternehmen bilanzieren, wenn sie entweder börsennotiert sind oder wenn sie sich freiwillig dazu entscheiden, ihre Abschlüsse nach internationalen Rechnungslegungsstandards zu erstellen. Die Anwendung von IFRS ist in vielen Ländern gesetzlich vorgeschrieben, insbesondere in der Europäischen Union. Unternehmen, die nach IFRS bilanzieren, müssen sicherstellen, dass ihre Abschlüsse den internationalen Standards entsprechen und von unabhängigen Wirtschaftsprüfern geprüft werden. Die Einhaltung von IFRS hilft Unternehmen, ihre Abschlüsse international vergleichbar zu machen und das Vertrauen der Investoren zu stärken. **
Wie bilanziert man den Forderungsausfall aus dem vorherigen Geschäftsjahr als Verlust?
Um den Forderungsausfall aus dem vorherigen Geschäftsjahr als Verlust zu bilanzieren, muss dieser als Wertberichtigung auf Forderungen in der Gewinn- und Verlustrechnung erfasst werden. Hierbei wird der Betrag des Forderungsausfalls als Aufwand verbucht, was zu einer Verringerung des Gewinns führt. Gleichzeitig wird der entsprechende Betrag als Minderung des Forderungsbestands in der Bilanz ausgewiesen. **
Top-Angebote
Produkte zum Begriff Bilanziert:
-
Tunesien Kalender 2027 – Wandkalender | Fotokalender Afrika 24x35 cm: Hochwertige Fotos, die die Kultur, Landschaften und Sehenswürdigkeiten TunesiensEntdecken Sie Den Wunderschönen Tunesien Kalender Für Das Jahr 2027.mit Beeindruckenden Fotos Von Den Schönsten Orten, Küsten, Wüsten Und Kulturellen Highlights Bietet Dieser Wandkalender Eine Inspiration Für Reisen Und Erinnerungen An Tunesien Mit...17,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schalk Zentral-Impulsschalter, RelaisDer Schalk Zentral-Impulsschalter ISK 42 ist eine innovative Lösung für die zentrale Steuerung von Elektroinstallationen. Er ermöglicht eine wirtschaftliche Ein- und Ausschaltung in Systemen mit mehreren Unterverteilungen und Fehlerstrom-Schutzschaltern. Mit einer breiten Steuerspannung von 8 bis 230 V AC oder DC bietet der Schalter Flexibilität und Anpassungsfähigkeit an verschiedene Anwendungen. Der ISK 42 ist mit einem zusätzlichen potentialfreien Relaiskontakt ausgestattet, der eine maximale Schaltleistung von 10 A ermöglicht. Die galvanische Trennung der Steuereingänge sorgt für eine sichere und zuverlässige Funktion. Mit einer kompakten Bauweise von 18 x 55 mm ist der Schalter für die Montage auf einer DIN-Schiene geeignet und lässt sich einfach in bestehende Systeme integrieren. - Galvanisch getrennte Steuereingänge für Sicherheit - Breite Steuerspannung von 8-230 V AC/DC - Zusätzlicher potentialfreier Relaiskontakt - Kompakte Bauweise für DIN-Schienenmontage.47,91 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kaiser Zentral-Übergangskasten 9914.10Montageart=BetonbauForm=rechteckigBauform=Verbindungsdose/-kastenAusführung=sonstigeMit drehbarem Ring=neinKoppelbar=jaBestückung=ohneLänge=326 mmBreite=104 mmTiefe=118 mmMit Schrauben=neinGehäusedurchführung durch Ausbrechöffnung=jaGehäusedurchführung durch Dichtmembran=neinGehäusedurchführung durch Rohrstutzen=neinGehäusedurchführung durch Stufenmembran=neinFür Rohrdurchmesser=sonstigeRohrarretierung=jaRohrverriegelung optional=neinEinführung von hinten=jaAnzahl der Einführungen=36Werkstoff=KunststoffHalogenfrei=neinOberflächenschutz=unbehandeltFarbe=grauSchutzart (IP)=IP20Ausführung Deckel=MontagedeckelTransparenter Deckel=neinDeckelbefestigung=aufrastendPlombierbar=neinFunktionserhalt=ohneMit Abschirmung=neinLuftdicht=neinKlemme lagefixiert=neinLeuchtenhakenbefestigung=neinStutzen=sonstigeSpezielle Anwendung=ohneMit Trennwand=nein...25,83 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Wo werden Abschreibungen bilanziert?
Abschreibungen werden in der Bilanz eines Unternehmens unter den immateriellen Vermögenswerten oder den Sachanlagen ausgewiesen. Sie stellen den Wertverlust von Vermögensgegenständen dar, der aufgrund von Nutzung, Alterung oder technischem Fortschritt entsteht. Durch Abschreibungen wird der Buchwert eines Vermögensgegenstandes über die Nutzungsdauer hinweg verringert. Dies dient dazu, den tatsächlichen Wertverlust des Vermögensgegenstandes im Zeitverlauf korrekt abzubilden und die Bilanz des Unternehmens realistisch darzustellen. Abschreibungen sind somit ein wichtiger Bestandteil der Bilanzierung, um die Vermögens- und Ertragslage eines Unternehmens transparent und nachvollziehbar zu gestalten. **
-
Wie wird Mietkauf bilanziert?
Mietkauf wird in der Bilanz als Finanzierungsgeschäft behandelt. Dabei wird das zu erwerbende Vermögensobjekt als Anlagevermögen aktiviert und die entsprechende Verbindlichkeit als langfristiger Finanzierungsschulden ausgewiesen. Die Ratenzahlungen werden als Tilgung der Verbindlichkeit und Zinsaufwand verbucht. Der Mietkaufvertrag muss klar definierte Konditionen und Bedingungen enthalten, um als Finanzierungsgeschäft und nicht als reiner Mietvertrag behandelt zu werden. Die Bilanzierung erfolgt nach den Vorschriften des Handelsgesetzbuches (HGB) oder internationalen Rechnungslegungsstandards (IFRS), je nachdem, welche Regelungen für das Unternehmen gelten. **
-
Wer bilanziert bei Leasing?
Wer bilanziert bei Leasing? Bei Leasinggeschäften wird zwischen dem Leasinggeber und dem Leasingnehmer unterschieden. Der Leasinggeber bilanziert das Leasingobjekt in seiner Bilanz, da er weiterhin rechtlicher Eigentümer des Objekts ist. Der Leasingnehmer hingegen bilanziert die Leasingraten als laufende Kosten in seiner Bilanz. Die genaue Bilanzierung hängt jedoch von der Art des Leasingvertrags ab, ob es sich um ein Finanzierungsleasing oder ein Operating-Leasing handelt. In beiden Fällen müssen die Bilanzierungsvorschriften eingehalten werden, um eine korrekte Darstellung in der Bilanz sicherzustellen. **
-
Wie wird Leasing bilanziert?
Leasing wird je nach Art des Leasingvertrags entweder als Finanzierungsleasing oder als Operating-Leasing bilanziert. Beim Finanzierungsleasing wird der Leasinggegenstand in der Bilanz des Leasingnehmers aktiviert und als finanzielle Verbindlichkeit erfasst. Beim Operating-Leasing hingegen wird der Leasinggegenstand nicht in der Bilanz des Leasingnehmers ausgewiesen, sondern die Leasingraten werden als laufende Aufwendungen verbucht. Die Bilanzierung von Leasingverhältnissen erfolgt nach den Vorschriften des International Financial Reporting Standards (IFRS) oder des Handelsgesetzbuches (HGB), je nachdem, welche Rechnungslegungsvorschriften anzuwenden sind. Es ist wichtig, die Art des Leasingvertrags genau zu prüfen, um die korrekte bilanzielle Behandlung sicherzustellen. **
Ähnliche Suchbegriffe für Bilanziert
-
Prag - AltstadtEntdecken Sie Die Magie Der Prager Altstadt Mit Unserem Exklusiven Wandkalender! Lassen Sie Sich Monat Für Monat Von 12 Atemberaubenden Motiven Verzaubern, Die Die Historische Schönheit Und Den Einzigartigen Charme Dieser Faszinierenden Stadt...19,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Papermoon "Altstadt"Vliestapete, Altstadt, Poster, Dekoration, Landschaft, Stadt, Stilleben, verschiedene Größen von 2m- 10m Breite, wählen Sie Ihre Größe, Optik/Stil: Farbbezeichnung: bunt, Material: Materialeigenschaften: atmungsaktiv, dimensionsstabil,...34,20 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Beigel, Thorsten: Historisch ArbeitenHistorisch Arbeiten , Handreichung zum Geschichtsstudium , Kompressions- & Vakuumprüfer > Diagnosegeräte , Erscheinungsjahr: 20181203, Produktform: Kartoniert, Autoren: Beigel, Thorsten~Eckert, Georg, Seitenzahl/Blattzahl: 262, Keyword: Abschlussarbeit Geschichte; Archive; Bibliographische Datenbank; Datenbank; Essay; Geschichte; Geschichte studieren; Geschichtswissenschaft; Handreichung; Hausarbeit; Lehrbuch; Literatur; Literaturgattungen; Literaturkritik; Quellen; Quellenarbeit; Quellenform; Quellenkritik; Quellenrecherche; Reden; Referat; Schreiben; Studium; Suchen; Suchen und Finden; Wissenschaftlich Arbeiten Geschichte; lesen; utb, Fachschema: Didaktik~Unterricht / Didaktik~Geschichte / Theorie, Philosophie, Fachkategorie: Hochschulbildung, Fort- und Weiterbildung~Didaktische Kompetenz und Lehrmethoden~Geschichte: Theorie und Methoden, Bildungszweck: für die Hochschule~Lehrbuch, Skript, Warengruppe: TB/Geschichte/Allgemeines/Lexika, Fachkategorie: Geschichte allgemein und Weltgeschichte, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: UTB GmbH, Verlag: UTB GmbH, Verlag: UTB, Co-Verlag: Vandenhoeck + Ruprecht, Co-Verlag: Vandenhoeck + Ruprecht, Länge: 187, Breite: 121, Höhe: 24, Gewicht: 274, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0010, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Lagerartikel, Unterkatalog: Taschenbuch,21,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Puchner, Martin: KulturKultur , Eine neue Geschichte der Welt , Nockenwellen > Ventile & Ventilsteuerungsteile , Auflage: 2. Druckaufl., 2025, Erscheinungsjahr: 20250412, Autoren: Puchner, Martin, Übersetzung: Heinemann, Enrico, Edition: UBR, Auflage: 25002, Auflage/Ausgabe: 2. Druckaufl., 2025, Seitenzahl/Blattzahl: 480, Keyword: Anthropolgie; Big History; Buch; Bücher; Chauvet-Höhle; David Graeber; Echnaton; Experte; Gabriel Zuchtriegel; Harvard; Identitäten; Kulturelle Aneignung; Kulturgeschichte; Kunst; Kunstgeschichte; Literaturgeschichte; Neurscheinung Sachbuch; Nofretete; Platon; Sachbuch; Tang-Dynastie; Was ist Kultur?; Weltgeschichte; Yuval Noah Harari; Zivilisation; Zivilisationsgeschichte, Fachschema: Kunstgeschichte, Fachkategorie: Kunst: allgemeine Themen~Gesellschaftliche Gruppen~Soziologie und Anthropologie~Geschichte allgemein und Weltgeschichte, Warengruppe: HC/Geschichte/Sonstiges, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 220, Breite: 138, Höhe: 42, Gewicht: 10, Produktform: Gebunden, Genre: Geisteswissenschaften/Kunst/Musik,35,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer bilanziert bei Mietkauf?
Bei einem Mietkauf bilanziert der Käufer, da er das wirtschaftliche Eigentum an dem gekauften Gut erwirbt. Dies bedeutet, dass der Käufer das Gut in seiner Bilanz aktiviert und die entsprechenden Verbindlichkeiten aus dem Mietkaufvertrag passiviert. Der Verkäufer bilanziert hingegen den Verkaufserlös sowie die entstandene Verbindlichkeit aus dem Mietkaufvertrag. Es ist wichtig, dass beide Parteien ihre Bilanzen entsprechend den geltenden Rechnungslegungsvorschriften korrekt ausweisen, um eine transparente und korrekte Darstellung der finanziellen Situation zu gewährleisten. Wer letztendlich die Bilanzierung vornimmt, hängt von den individuellen Vereinbarungen zwischen den Vertragsparteien und den jeweiligen Bilanzierungsrichtlinien ab. **
-
Wie werden Beteiligungen bilanziert?
Wie werden Beteiligungen bilanziert? Beteiligungen werden in der Bilanz nach dem Equity-Methode oder dem Fair-Value-Prinzip bilanziert. Beim Equity-Methode werden Beteiligungen mit dem Eigenkapital des Tochterunternehmens in der Bilanz des Mutterunternehmens ausgewiesen. Beim Fair-Value-Prinzip werden Beteiligungen zum aktuellen Marktwert bewertet und entsprechend in der Bilanz angesetzt. Die Wahl der Bilanzierungsmethode hängt von der Höhe der Beteiligung und dem Einfluss des Mutterunternehmens auf das Tochterunternehmen ab. In der Gewinn- und Verlustrechnung werden Gewinne oder Verluste aus Beteiligungen entsprechend dem gewählten Bilanzierungsansatz erfasst. **
-
Wann muss nach IFRS bilanziert werden?
Nach IFRS müssen Unternehmen bilanzieren, wenn sie entweder börsennotiert sind oder wenn sie sich freiwillig dazu entscheiden, ihre Abschlüsse nach internationalen Rechnungslegungsstandards zu erstellen. Die Anwendung von IFRS ist in vielen Ländern gesetzlich vorgeschrieben, insbesondere in der Europäischen Union. Unternehmen, die nach IFRS bilanzieren, müssen sicherstellen, dass ihre Abschlüsse den internationalen Standards entsprechen und von unabhängigen Wirtschaftsprüfern geprüft werden. Die Einhaltung von IFRS hilft Unternehmen, ihre Abschlüsse international vergleichbar zu machen und das Vertrauen der Investoren zu stärken. **
-
Wie bilanziert man den Forderungsausfall aus dem vorherigen Geschäftsjahr als Verlust?
Um den Forderungsausfall aus dem vorherigen Geschäftsjahr als Verlust zu bilanzieren, muss dieser als Wertberichtigung auf Forderungen in der Gewinn- und Verlustrechnung erfasst werden. Hierbei wird der Betrag des Forderungsausfalls als Aufwand verbucht, was zu einer Verringerung des Gewinns führt. Gleichzeitig wird der entsprechende Betrag als Minderung des Forderungsbestands in der Bilanz ausgewiesen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.